如果房贷利率给你从3%降到2%,你愿不愿意去买房?
这波楼市期待已久的房贷贴息政策终于重磅出炉了,但是它接下来对于整个房价和房产交易所产生的效果和影响,可能会和你想象的不大一样。
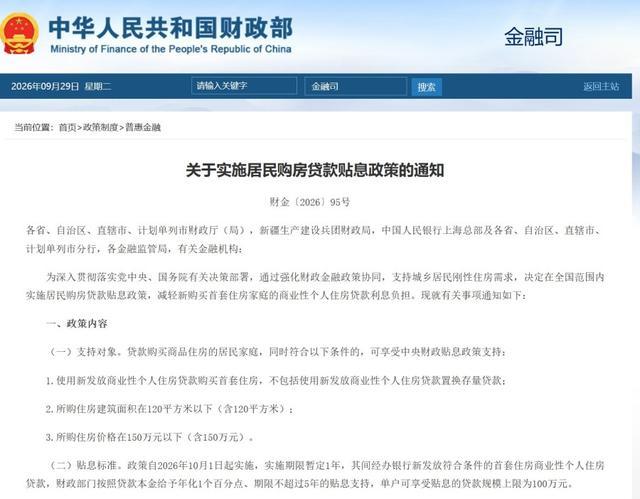
先说这次政策最关键的几个信息点。首套房新发放的商贷,房屋面积不超过120平米,总价不超过150万,而且单户可贴息的贷款上限是100万。
这几个条件叠加在一起,就意味着本次贴息瞄准的不是整个楼市,而是那些买最普通、并且对于月供还款最敏感的刚需族。
但是你别以为效果只有这样,因为它后续还会产生更多的连锁效应。
我们来算一笔账,你就知道这一次房贷贴息的具体力度了。
政策实行之后,买一套符合贴息政策要求的房子,按照30年期贷款100万、原利率3.1%、贴息之后前5年执行2.1%的情况来看,你前5年累计减少的利息支出接近5万块,对应月供每月减少约525元。
这对于普通家庭来说,是实实在在的减负。
但你要说它能够扭转整个楼市的走势,显然也不现实。
因为它的有效刺激群体非常有限,仅限纯刚需群体,并且能够省下来的金额上限,最多也不超过5万块,按照总价150万的房子来算,也就是3%的力度。
但是这项政策真正有意思的地方,不在于它直接拉动了多少成交,而是在于它试图启动房地产置换链条的第一环。
当前楼市最大的堵点是什么?就是想要卖旧买新的改善家庭,找不到人接盘。
改善群体总得先把自己手里的房子卖出去,才有现金付首付、去买更好的新房,而能够接盘旧房的,往往就是对总价和月供非常敏感的首套刚需族。
如果这些群体持续观望、不肯入场,那么改善家庭就卖不掉旧房,也就没法置换更好的房子,整条楼市链条从上到下都会卡住。
因此,贴息政策正是从这个最底端的环节切入,它和家电、汽车的以旧换新补贴逻辑一脉相承:不直接给商品降价,而是嵌入到交易链条里,降低人们置换的门槛和成本,从而激活市场。
这一点,我们从之前落地贴息政策的城市和区域就能看出效果。
比如南京雨花台区,2024年6月新政落地之后,次月新房成交套数环比增长17.5%,成交面积增长15%,大幅领先同期南京全市4.9%的增幅。
武汉2025年9月底政策落地之后,次月新房成交套数环比增长18.7%,这些数据说明,贴息在短期内确实能够转化成交,楼市链条一旦润滑,运转速度比想象中快得多。
但也不是说这些操作就能搞定一切。
敏锐的朋友应该已经发现了,这轮贴息设置150万的总价上限,覆盖的主流还是二线及以下城市,或是大城市相对边缘的老破小,真正提升的只有这部分房源的流动性。
那么问题来了:如果一个改善家庭卖掉了手里的老房子,接下来想要置换更好的改善房源,是享受不到这项贴息政策的。
也就是说,目前润滑的只是楼市的底层第一环,中后段的改善置换环节,依然需要地方层面拿出更多以旧换新专项补贴接力跟进。
从另一个维度来看,这次贴息政策的地域靶向性非常精准,我最近看到一份关于居民超额储蓄的研究,里面构建了居民全口径储蓄指标。
数据显示,过去四年储蓄率上升幅度最大的地区,恰恰是原本储蓄率最低的几个省份。比如河南储蓄率上升16.9%,四川上升22.6%,重庆上升29.4%,而同期的北京仅上升约6个百分点。
研究进一步指出,超额储蓄的增加,更多源于房地产市场调整,包括居民购房支出的持续减少。
居民购房对储蓄的年化消耗规模,从8万亿下降到了3.3万亿,说得直白点就是:因为人们不买房了,所以存款变多了。
把这两件事结合起来,逻辑就非常清晰了。
过去几年,房地产调整最深、购房支出收缩最明显的地区,恰好就是原本的低储蓄率、低收入地区,也正是本次150万总价贴息政策覆盖的核心区域。
这些地区有大量因月供压力、市场观望而推迟购房的刚需,他们原本用来买房的钱,变成超额储蓄,长期趴在账户里。
每月省几百块利息,对高收入群体不值一提,但对这些地区的刚需家庭,是实打实的边际改善,所以我们回到开头的问题:利率从3%降到2%,你愿不愿意买房?
对真正符合条件的刚需来说这是积极信号,省下的几万块优惠真实可落地。
但这项政策本质是精准滴灌的启动器,瞄准最需要减负的刚需群体,从置换链条最前端撬动楼市循环。
它不会让楼市一蹴而就、彻底反转,但随着各项政策持续落地、供需关系逐步平衡,会推动房地产市场回归更加健康的发展状态。
高升网配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯