澳大利亚作为全球铁矿石的主要出口国之一,而且还手握铁矿定价权,过去几十年在中国市场赚得盆满钵满,说是躺着数钱也不为过。
但是最近,情况出现了新的变化,澳大利亚铁矿行业嗅到了“不妙”的味道。
一些澳大利亚市场分析报告指出,中国钢铁行业正面临需求下滑和日益严峻的脱碳压力,澳大利亚铁矿出口企业的好日子可能到头了。
澳大利亚独立智库“气候能源金融”(Climate Energy Finance)负责人蒂姆·巴克利称,一些澳大利亚矿企,包括必和必拓(BHP)、力拓(Rio Tinto)和汉考克(Hancock)等,在中国市场获得了高达60%的利润率,中国绝对不会允许这种情况继续下去。
但是,一些澳大利亚的分析师却把目光集中在中国增加“绿铁”、“绿钢”产能的努力上,认为只要澳大利亚企业能够投资于这些技术并向中国出口,就能继续在中国市场获得高利润。他们恐怕是想多了。
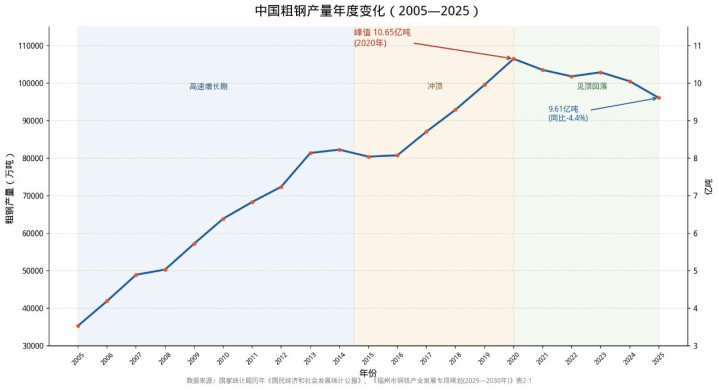
首先,中国正在努力实现铁矿石来源的多样化,不再让澳大利亚垄断铁矿石的对华供应。
就在2025年底,中国企业参与投资了15年的几内亚西芒杜铁矿开始将第一船铁矿石运往中国。
西芒杜铁矿投产后的产量将占全球铁矿石供应量的5%,相当于中国2024年铁矿石进口量的近10%,其投产的效果立竿见影:结束了我国作为世界第一大铁矿石进口国,但却对国际铁矿石市场价格没有多少话语权的被动局面。
就在2025年10月,澳大利亚必和必拓集团接受了中方的要求,同意部分铁矿石用人民币支付,并放弃了将长协价上涨15%的要求。对其他澳大利亚矿企也是如此,中国将逐步增强“买方市场”的话语权,他们漫天要价的日子已经一去不复返了。
其次,中国钢铁行业确实面临需求下滑的局面,主要是因为钢铁需求的“大头”、房地产市场低迷,但这是经济发展的正常规律。
中国政府近期已经出台了一系列振兴房地产行业的政策,虽然预计房价不会像上一轮那样飙升,充分贯彻“住房不炒”的政策,但房地产建设有可能在未来几年再次扩大,带来对钢铁的更大需求。
除了房地产业之外,中国作为“基建狂魔”,在未来二三十年内仍然会对基础设施建设大力投入,让我国基础设施水平在整体上赶上发达国家,因此对钢铁的需求仍然会维持在高位。
当然,随着我国在本世纪中叶达到中等发达国家水平,基础设施建设也会像发达国家那样,达到某种“饱和”,建筑业和钢铁业都会逐渐从增量市场过渡为存量市场,但这个过程将会是缓慢的。
但这并不意味着中国仍然需要进口那么多铁矿石,中国对铁矿石的需求下降可能会比钢铁产量下降得更快。
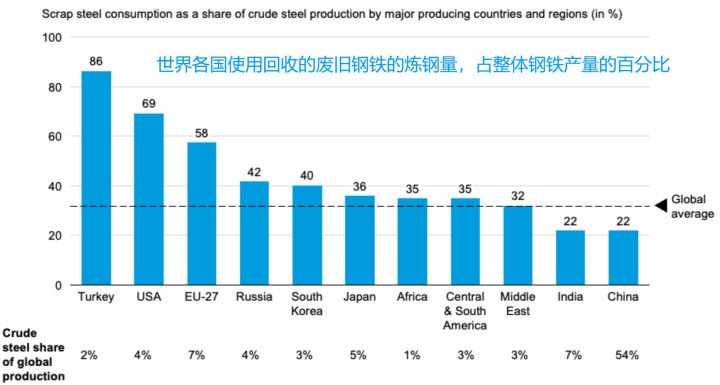
这里需要普及一个常识:世界上主要的发达工业国,对铁矿石的需求量远低于中国,并不是因为它们不再需要钢材,而是因为它们的钢铁工业已经进入了“存量循环阶段”。
中国目前仍有约80%的钢铁依赖“铁矿石+焦炭”的传统高炉(BF-BOF)转炉炼钢,而西方发达国家早已大面积转向以回收的废旧金属为主要原料的电弧炉(EAF)工艺。
美国利用电弧炉生产的钢铁占比已高达70%,土耳其更是超过85%。这意味着它们每生产一吨新钢,绝大部分原料来自报废的汽车、拆迁的旧建筑和淘汰的机器,而不需要开采新的铁矿石。
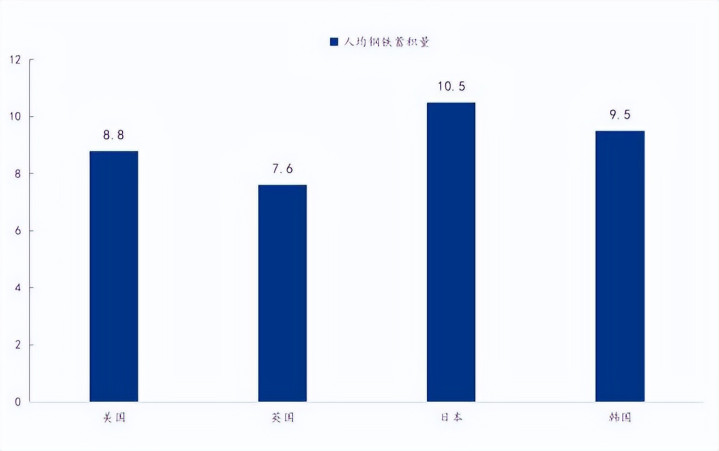
发达国家之所以能做到这点,是因为其在历史上都经历过采用铁矿石炼出巨量钢铁的时代,其人均历史积累的钢铁量非常高。
根据市场机构的统计,美、英、日、韩等国的人均钢铁蓄积量,都在7.6吨到10.5吨之间。
而根据国家发改委和商务部等部门在2022年初联合印发的《关于加快废旧物资循环利用体系建设的指导意见》中披露,据中国科学院研究课题组测算,我国2020年钢铁蓄积总量已经达到了100亿吨,人均约7.1吨钢,预计到2030年钢铁蓄积总量将达到132亿吨,人均量将达到发达国家的平均水平。
这意味着,我国也有条件像美国那样,大部分钢铁需求将由用回收的废旧钢铁再加工满足。
实际上,按照中国发改委的设想,到2030年我国废钢资源年产出量将达到3.2到3.5亿吨,届时国内对铁矿石的依赖将显著降低,废钢资源将成为未来钢铁生产的重要原料,各类废旧资源将成为名副其实的“城市矿产”。
考虑到我国的铁矿石大约可以自产一半,另一半靠进口,再加上从巴西和几内亚等地的进口铁矿石,在2030年,我国将有足够的能力把从澳大利亚进口的铁矿石“归零”。
到时候,澳大利亚那些矿企还怎么和中国讨价还价?还怎么维持暴利?
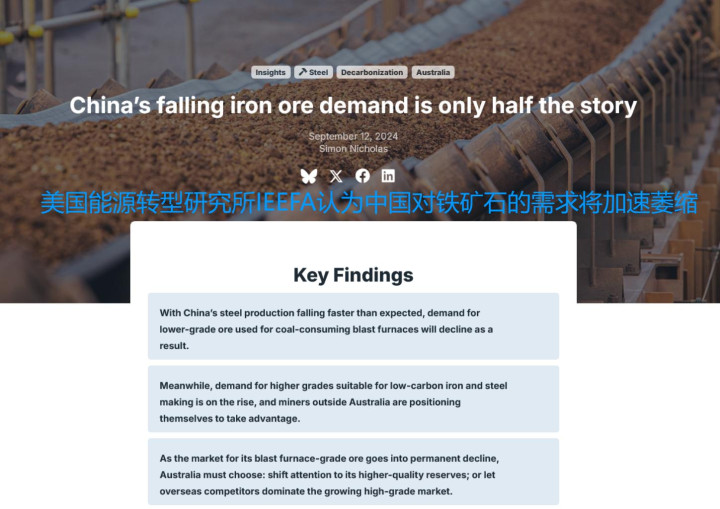
另外,在全球脱碳和中国“双碳”目标的背景下,传统高耗能的高炉炼钢正在受到控产压制。
根据美国能源转型研究所(IEEFA)等机构指出,中国对低品位铁矿石的长期需求将加速萎缩。
中国钢铁行业将开始向绿色氢能炼钢(DRI)转型,对铁矿石品位的要求更高,澳大利亚某些低品位的铁矿石恐怕就不好卖了。
总之,澳大利亚那些矿企如果不能摆正自己的位置,还想维持铁矿石出口的暴利,未来大概率会被从中国市场踢出去。
文|聂森 前诺基亚、爱立信工程师、军工科技领域创作者
高升网配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯